Tu empresa crece. ¿O estás comprando ese crecimiento?
Una empresa de salud que factura unos 5M$, participada por un fondo, crece comprando centros. Cada trimestre la facturación consolidada sube. Pero su CFO ve otra cosa en los datos: los centros que la empresa ya tenía venden cada vez menos. Lo lleva al comité de dirección, con el diagnóstico y la causa probable. El CEO y el COO lo reciben, en sus palabras, «casi como fake news».
El caso lo publicó CFO Secrets en agosto y es más habitual de lo que parece. No hace falta un fondo detrás. Basta con que una empresa sume una clínica, una agencia pequeña o la cartera de un competidor que se jubila. La línea de ingresos sube y nadie pregunta de dónde.
La pregunta es sencilla: ¿cuánto de tu crecimiento lo has generado y cuánto lo has pagado? Es la diferencia entre crecimiento orgánico e inorgánico, y la cuenta de resultados no la enseña.
#1 Crecimiento orgánico e inorgánico: dos cifras en la misma línea
La cuenta de resultados suma en una sola cifra dos cosas que no se parecen en nada. El crecimiento orgánico sale de vender más unidades o subir el precio sobre el volumen actual. El crecimiento comprado (lo que los manuales llaman crecimiento inorgánico) sale de incorporar ingresos que generaba otro.
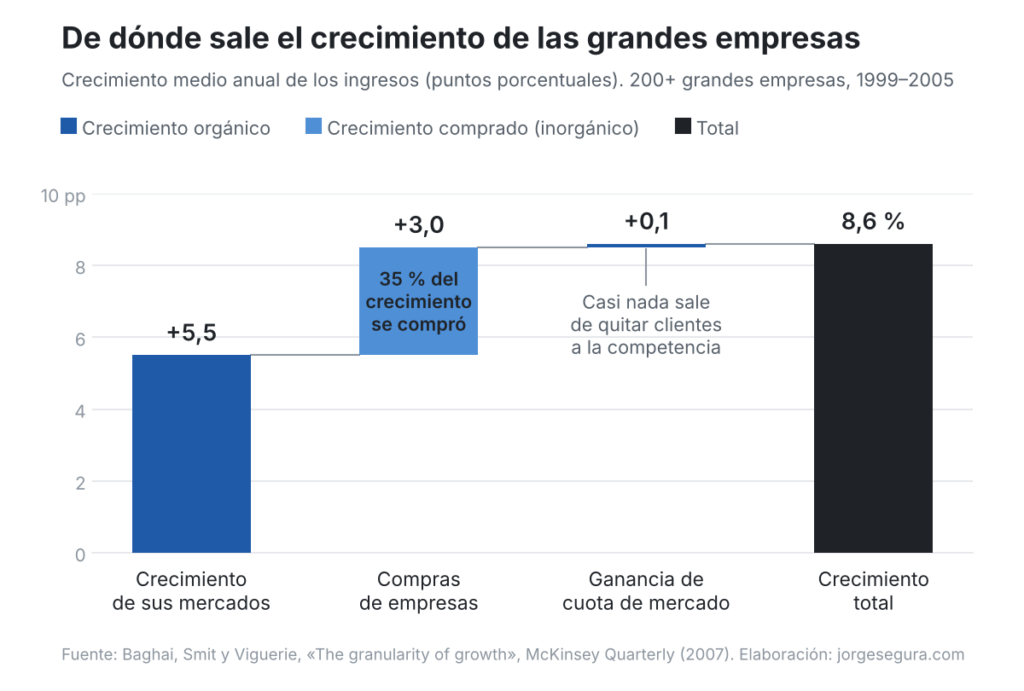
Coge solo los centros que ya tenías hace doce meses y compara lo que facturan hoy con lo que facturaban entonces. Eso son las ventas comparables, lo que en el comercio minorista se llama «like-for-like». Los centros que has comprado o abierto en el último año se quedan fuera de la comparación, porque el año pasado no eran tuyos.
Un ejemplo con cifras inventadas. Un grupo de clínicas de fisioterapia factura 4,0 M€ con ocho centros. Este año compra tres centros que facturan 1,2 M€. Los ocho originales caen un 4 % y facturan 3,84 M€. Resultado:
| Puente de ingresos | Importe | Variación |
| Ingresos año anterior (8 centros) | 4,00 M€ | — |
| Crecimiento orgánico (mismos 8 centros) | −0,16 M€ | −4 % |
| Crecimiento comprado (3 centros nuevos) | +1,20 M€ | +30 % |
| Ingresos este año (11 centros) | 5,04 M€ | +26 % |
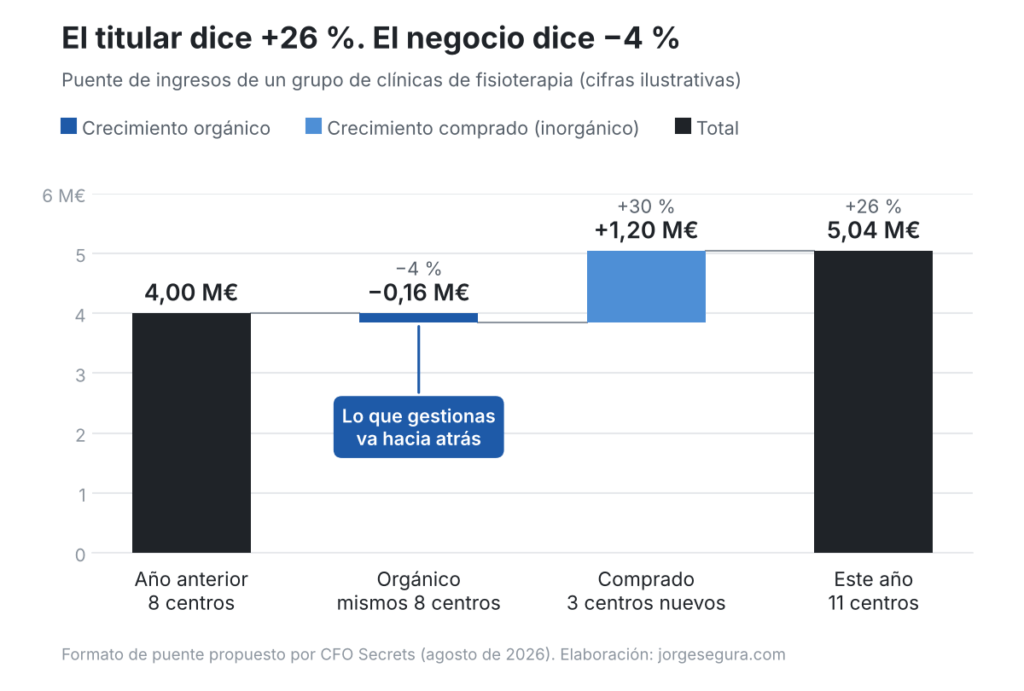
El titular dice +26 %. El negocio dice −4 %. Las dos cifras son ciertas, pero solo una te cuenta cómo va lo que gestionas.
#2 El crecimiento comprado ya está pagado
Crecer orgánicamente no es gratis, pero lo pagas con margen y con trabajo. Crecer comprando lo pagas por adelantado, con caja o con deuda. Si pagaste 1,5 M€ por esos tres centros, has hecho una inversión de capital, no una venta.
Y una inversión se juzga de otra manera. La pregunta no es cuánto facturan los centros comprados, sino qué rentabilidad te dan sobre lo que pagaste. Si ganan 180.000 € de EBITDA al año, son un 12 % sobre el precio, antes de costes de integración. Si eso supera lo que ese capital te daría en su mejor uso alternativo, la compra crea valor. Si no, has comprado tamaño (facturación), pero no valor.
Hace unos años escribí que en retail la relación entre inversión en adquisiciones y creación de valor es negativa, y que las compras solo suman cuando complementan un crecimiento orgánico que ya funciona. El caso de las clínicas es el contrario: las compras tapan un orgánico que no funciona.
#3 El comprador lo va a separar por ti
Si algún día vendes, quien compre hará este puente antes que tú (así que mejor que lo haga antes tu director financiero). Lo que un comprador paga es el crecimiento que el negocio puede sostener solo. El comprado ya lo tiene en el precio: es lo que pagaste tú.
CFO Secrets propone cuantificarlo al revés: partir de la salida y calcular cuánto valor se pierde si las ventas comparables siguen cayendo. Su cuenta: una caída del 3,5 % anual durante tres años deja la base de ingresos un 10 % por debajo. Y eso no solo resta ventas: cambia el múltiplo, porque un negocio que encoge por dentro no se valora como uno que crece.
Un ejemplo con cifras ilustrativas. Una forma de valorar los negocios es como un múltiplo de su EBITDA, y ese múltiplo es más alto cuanto más crece el negocio por sí solo. Supón que el grupo gana 750.000 € de EBITDA. Si el comprador lo ve como un negocio que crece, puede pagar 6 veces esa cifra (4,5 M€). Si al separar las cifras descubre que los centros antiguos venden cada vez menos, bajará ese múltiplo de 6 a 5 veces (3,75 M€). El beneficio es el mismo en los dos casos. Lo que ha cambiado es cuánto vale cada euro de ese beneficio, y la diferencia es de 750.000 €: un año entero de EBITDA.
#4 Por qué el equipo no quiere verlo
La reacción del CEO del caso no es rara. Tiene una lógica económica.
En economía se llama “problema principal-agente” a la relación en la que alguien (el agente) actúa por cuenta de otro (el principal) y el principal no puede observar bien lo que hace el agente. El dueño no ve el esfuerzo del directivo; ve el resultado. Si el resultado que se mira es la facturación consolidada, las compras hacen invisible lo que pasa en el negocio de base. El agente puede presentar crecimiento sin que nadie pueda verificar si el negocio mejora.
En una pyme de fundador el principal y el agente suelen ser la misma persona, y eso no arregla el problema: lo interioriza. El fundador se cuenta a sí mismo la historia que le cuenta la cifra consolidada. CFO Secrets lo resume así: la empresa corre el riesgo de contarse a sí misma la historia equivocada.
Hay además un mecanismo que puede estar detrás de la caída. Cada compra añade una capa de gestión: integrar sistemas, equipos, precios. Los manuales lo llaman “deseconomías de escala organizativas”: al crecer, el coste de coordinar crece más que proporcionalmente. La atención que el fundador pone en la integración es atención que deja de poner en los centros que ya tenía.
Roger Martin tiene una regla que sirve de prueba: tu estrategia real es el patrón de tus últimas decisiones, no lo que dice el plan. Si tus últimas diez decisiones importantes fueron compras, tu estrategia es comprar, aunque en el plan ponga «servir mejor a nuestros pacientes».
#5 Cómo enseñarlo para que no sea «fake news»
Un dato incómodo presentado de golpe se discute. Presentado con reglas que se acordaron antes, se acepta. Esa es la parte del trabajo de un CFO que no sale en ninguna descripción del puesto: conseguir que una cifra incómoda se acepte. Tres cosas ayudan.
Primero, fija por escrito qué es comparable antes de enseñar ningún número: por ejemplo, un centro entra en el perímetro comparable cuando cumple doce meses en el grupo. Si la regla se decide después de ver el dato, cualquiera puede decir que está hecha a medida.
Segundo, descompón la barra orgánica. Una caída del 4 % puede ser menos pacientes, menos sesiones por paciente o un ticket más bajo. Cada una tiene una causa distinta y un responsable distinto.
Tercero, y es el consejo de CFO Secrets: dale al equipo la oportunidad de discutirlo antes de que llegue al consejo o al banco. La gente defiende lo que ve por primera vez en público. Lo que ha podido discutir en privado, lo acaba haciendo suyo.
#6 Lo que yo haría
- Separa cada mes los ingresos en tres: unidades comparables (más de doce meses en el grupo), unidades compradas y aperturas nuevas.
- Dibuja el puente año contra año con esas tres barras. La orgánica, en rojo si es negativa.
- Descompón la orgánica en volumen (clientes, sesiones, proyectos) y precio (ticket medio).
- Juzga cada compra por lo que pagaste, no por lo que factura: EBITDA de la unidad comprada entre precio pagado más costes de integración.
- Si el orgánico es negativo dos trimestres seguidos, no firmaría otra compra hasta entender por qué.
Comprar ingresos solo requiere dinero. Hacerlos crecer es lo que demuestra que tienes un negocio.
Profundiza -> Empresas eficientes en capital