Antes de meter IA en tus finanzas, arregla tus números
Este verano casi todo lo que se ha publicado sobre finanzas va de IA. The Finance Engineer, una de las newsletters que he leído estos últimos meses en este campo, contaba en agosto cómo había pasado la revisión del cierre mensual de dos días de trabajo de una persona a unas dos horas, con nueve agentes encadenados. La pregunta ya no es si usar IA en finanzas o pasar a una contabilidad automatizada, sino por dónde empezar.
Mi respuesta es poco vistosa: hay que empezar por los números. Y la misma autora, un mes antes, decía lo mismo con otras palabras: de cada diez empresas con las que había hablado esa semana, nueve no estaban preparadas para la IA. No por falta de herramientas, sino de datos.
#1 Feo no es lo mismo que roto
CFO Secrets publicó en septiembre una serie sobre heredar un departamento financiero roto. Su punto de partida es una distinción que casi nadie hace: un departamento puede ser feo, manual e ineficiente y seguir siendo fiable. Y puede ser moderno, con herramientas y automatizaciones, y estar roto.
Si cruzas las dos dimensiones sale una matriz:
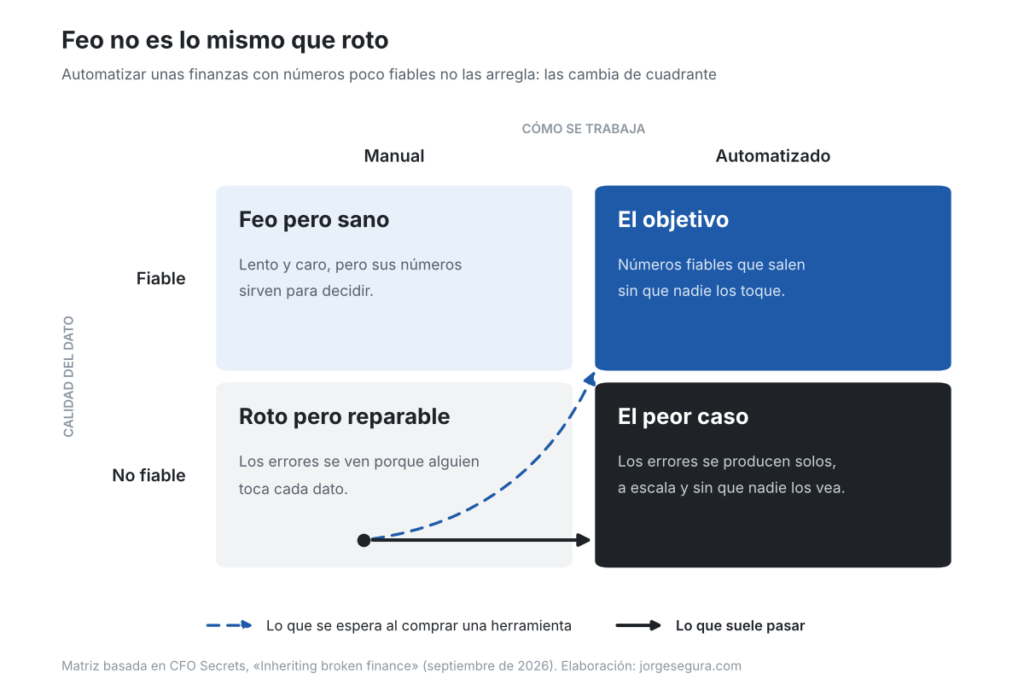
La tentación del fundador es saltar de abajo a la izquierda a arriba a la derecha comprando una herramienta, pero lo que suele pasar es que acaba abajo a la derecha.
#2 Por qué automatizar lo roto es peor que no automatizar
En un proceso manual hay fricción: una persona mira cada factura, cada apunte, cada conciliación. Esa fricción tiene un coste, pero hace de control. Cuando algo no cuadra, alguien lo ve.
La automatización quita esa fricción. Si el dato de entrada es bueno, eso es exactamente lo que quieres. Si es malo, el error ya no pasa por nadie: se repite en cada informe, en cada previsión, en cada panel. No se puede automatizar el caos; la IA solo hace las cosas mal más deprisa, y al hacerlo más deprisa hace que esos errores sean más grandes y se multipliquen.
Y hay algo peor que la velocidad: la apariencia. Un error en una hoja de cálculo desordenada genera dudas; el mismo error en un panel limpio genera confianza.
Cuanto mejor es el modelo, más convincente es el análisis que hace de tus datos rotos. Encuentra patrones en tus duplicados y escribe una historia segura sobre una tendencia de margen que en realidad es son facturas de gasto que faltan. Cuanto mejor parece el resultado, menos lo revisas. Decides peor y más seguro.
Hay una forma más precisa de verlo. Los manuales describen algunas tecnologías de producción como de proporciones fijas: necesitas los factores en una proporción concreta, y añadir más de uno sin el otro no aumenta la producción. Un buen informe financiero funciona así: necesita dato fiable y capacidad de procesarlo. La IA multiplica la capacidad de procesar. Si el factor que te falta es el dato fiable, añadir IA no produce mejores decisiones. Produce más informes.
Es la misma lógica de la paradoja de Solow que expliqué aplicada a la IA: la herramienta se ve en todas partes menos en los resultados, porque el cuello de botella estaba en otro sitio.
#3 Limpio para tu contable/gestor no es limpio para decidir
Si le preguntas a tu contable (o gestoría si todavía sois pequeños) si tus datos están limpios, te dirá que sí. Y no miente: los libros cierran y los impuestos se presentan. Pero esa es una definición pensada para la presentación de impuestos. Para gestionar, y más aún para que una IA razone con tus datos, necesitas otra cosa: necesitas una estructura única, coherente y que cuadre entre todos tus sistemas.
Hablamos de cosas como que no tengas todos los gastos imputados porque todavía no los has pagado al cierre del mes, imputaciones en contabilidad analítica de costes de distinta naturaleza o financiación entre empresas vinculadas que, al cotejarlo con otros datos, ves que estaban mal. No obstante el cierre lo tienes, pero mal. Cualquier análisis de esa cuenta de resultados, con o sin IA, era ficción.
En una pyme de fundador el síntoma rara vez es un fraude o un gran agujero. Es algo más cotidiano: nadie se fía del todo del número. Seis señales:
- Hay varias versiones de la verdad. La facturación del programa de gestión no coincide con la de contabilidad, y cada responsable trae la suya a la reunión.
- El cierre se rehace. La cuenta de resultados de un mes cambia cuando llega la del siguiente.
- El banco no está conciliado al día. El saldo de contabilidad y el del banco solo se cuadran a final de trimestre, o nunca.
- Los márgenes cambian al recalcularlos. Dos personas calculan el margen de la misma línea de negocio y les sale distinto.
- Tienes varias sociedades y no eliminas lo que pasa entre ellas. Duplicando ingresos.
- El plan de cuentas lo diseñó el gestor. Está hecho para presentar impuestos, no para entender cómo gana dinero la empresa. Cualquier análisis exige horas de Excel.
Un plan de cuentas pensado para Hacienda clasifica bien el gasto a efectos fiscales y mal a efectos de gestión. Ninguna IA arregla eso: solo lo lee más rápido.
#4 El orden: estabilizar, controlar, transformar
The Finance Engineer propone seis capas de limpieza que su equipo revisa antes de montar cualquier panel, previsión o agente.
- Un único plan de cuentas, no uno por sociedad, por época o por gestor.
- Eliminación de operaciones entre sociedades del grupo, para que no cuenten como ingreso ni como caja del conjunto.
- Repartos de las partidas que mezclan cosas distintas, como una nómina que es en parte coste de ventas y en parte estructura.
- Cruces entre sistemas: que facturación, banco, nóminas y CRM cuenten lo mismo.
- Valores atípicos, marcados antes de que entren en medias y proyecciones.
- Revisión contable: los huecos, como un devengo que falta o una partida mal registrada, que meten ruido en todos los informes.
La autora añade un dato de plazo que conviene no olvidar: la limpieza inicial le lleva unas dos semanas, a veces un par de meses, según el número de sociedades y el estado de la contabilidad. Y una observación que resume el post: ninguno de los problemas que encuentra en esas limpiezas es un problema de IA.
Y una prueba final: que todos los sistemas cuenten la misma historia. En caso contrario hay que averiguar por qué antes de construir nada encima. Para ello lo mejor es seguir la secuencia que propone CFO Secrets tiene tres pasos, y el orden importa.
| Fase | Qué es | Qué incluye |
| 1. Estabilizar | Que el número salga igual cada mes. | Un único plan de cuentas pensado para gestionar. Eliminación de las operaciones entre sociedades del grupo. Repartos claros de las partidas que mezclan cosas distintas (una nómina que es parte coste de ventas y parte estructura). |
| 2. Controlar | Comprobaciones que avisan cuando algo no cuadra. | Cruces entre sistemas (facturación, banco, nóminas, CRM). Detección de valores atípicos antes de que entren en la media. Revisión contable de devengos y periodificaciones. Y una prueba final: que todos los sistemas cuenten la misma historia. |
| 3. Transformar | Lo que hoy se vende como IA en finanzas. | Previsiones, agentes, informes automáticos. Solo tiene sentido encima de las dos fases anteriores. |
Lo interesante es que las mejoras más útiles de este año en las herramientas que usan las pymes son de las fases uno y dos, no de la tres. Holded, por ejemplo, ha incluido las reglas de conciliación en todos sus planes (agosto), detecta movimientos bancarios duplicados (septiembre) y ha lanzado un conciliador nuevo que acepta sugerencias en bloque ordenadas por nivel de confianza (21 de septiembre; el anterior desaparece el 1 de noviembre). Nada de eso sale en un titular sobre IA. Todo eso hace que tus números sean fiables antes.
Las herramientas de contabilidad y gestión más usadas en la pyme española van en la misma dirección. Lo que cambia es cuánto trabajo de las fases uno y dos hacen por ti y cuánto te dejan a ti:
| Herramienta y para quién | Cómo concilia | A tener en cuenta |
| Holded. Pymes que quieren facturación, contabilidad, tesorería y equipo en un solo sitio. | Reglas de conciliación en todos los planes. Detección de movimientos duplicados. Conciliador nuevo con sugerencias en bloque ordenadas por nivel de confianza y varias cuentas a la vez. | El conciliador anterior deja de estar disponible el 1 de noviembre de 2026. |
| Sage Active. Autónomos y microempresas (Sage lo dirige a empresas de hasta 10 empleados). | Vincula automáticamente pagos con facturas pendientes. El plan Essentials se conecta a los bancos y crea los asientos de forma automática. Incluye Sage Copilot, su asistente de IA, para analizar informes y avisar de cobros pendientes. | Una empresa por suscripción. No está disponible en País Vasco, Navarra, Canarias, Ceuta y Melilla. |
| Sage 50. Pymes con contabilidad propia o llevada por asesoría. | Descarga movimientos por conexión bancaria o fichero Norma 43. Conciliación manual o automática, con filtros por fecha más días de margen e importe, y reglas. | La conexión con el banco se configura aparte; su estado (activa o con incidencia) se ve en la pantalla de conciliación. |
| Sage 200. Empresas medianas. | Conciliación automática con margen de 0 o 3 días entre fecha bancaria y contable, y relaciones de 1 a 1, de 1 a varios o de varios a 1. Se puede programar. Lo que no concilia pasa a revisión manual. | Permite conciliar directamente o solo «preconciliar» y revisar después. |
| a3innuva Contabilidad (Wolters Kluwer). Muy extendido en asesorías. | Con la banca online, propone para cada línea del extracto los vencimientos pendientes más relevantes; el usuario elige y concilia. Admite diferencias por comisiones o redondeos y genera el asiento. | Requiere la suscripción de banca online. La conciliación con diferencias no está disponible en a3innuva ERP. |
| TeamSystem Contasol (antes Software DELSOL, que TeamSystem compró en 2021). Pymes y asesorías; en local (Windows) o con los datos en la nube. | Conexión directa con los bancos y descarga automática de movimientos, que se convierten en asientos. Reglas por concepto, importe, cuenta o beneficiario, con un importe de tolerancia, para los movimientos recurrentes. Sin conexión, punteo automático contra un fichero Norma 43 o Excel. | Incluye una conexión bancaria sin coste; para más productos bancarios hay planes mensuales aparte. Ofrece «consolidación de empresas», que suma los saldos de las sociedades; su ayuda no menciona eliminar las operaciones entre ellas. |
| Odoo 19. Pymes que quieren un ERP modular, también con varias sociedades. | Interfaz de conciliación simplificada, modelos automáticos de conciliación mejorados y conciliación de asientos en borrador. Agentes de IA que consultan los datos de la propia base. Consolidación multiempresa con mapeo de cuentas. | Es un ERP: lo que hace depende de cómo se implante y se configure. |
Al ponerlas juntas se ven tres cosas.
Ninguna concilia sola del todo. La que más automatiza, propone; en las dudosas, la decisión sigue siendo de una persona. La diferencia entre herramientas no está en si tienen IA, sino en qué parte del extracto concilian sin que nadie lo toque y cuánto tiempo te exigen las excepciones. Esa es la cifra que hay que pedir en una demostración, y la que hay que medir con el programa que ya tienes.
Buena parte de la «inteligencia» son reglas. Cruzar por importe, fecha, concepto y contacto, con un margen de días o de importe, es lo que hacen casi todas. Que se venda como IA importa poco. Lo que importa es que una regla se puede leer y auditar: sabes por qué un cobro se casó con una factura. Es justo el control que se pierde cuando el resultado convence pero nadie sabe de dónde sale, el problema de la sección 2.
Multiempresa no es consolidar. Varias de estas herramientas permiten llevar varias sociedades desde la misma cuenta. Eso no significa que eliminen lo que pasa entre ellas, que es la quinta señal de la sección 3. Odoo documenta una consolidación con mapeo de cuentas y un libro propio para los ajustes de consolidación. Contasol ofrece «consolidación de empresas», pero su ayuda la describe como sumar los saldos de todas las sociedades, sin mencionar la eliminación de lo que pasa entre ellas, que es justo la diferencia que importa. Para el resto, la pregunta al proveedor es ¿elimina las operaciones entre mis sociedades o solo me deja verlas juntas?
#5 Lo que no está escrito en ninguna parte
Hay un segundo requisito que casi nadie ve hasta que intenta automatizar: las reglas de cómo funcionan tus finanzas no están escritas. Qué líneas de ingresos existen, cuándo se reconoce un contrato anual, qué cuenta como cliente activo, qué es exactamente «personal» cuando aparece con cuatro nombres distintos en contabilidad. Todo eso vive en la cabeza de dos o tres personas, que es un sitio estupendo para guardar conocimiento hasta que una de ellas se va de vacaciones.
The Finance Engineer lo aprendió construyendo agentes: fallan por falta de contexto antes que por falta de inteligencia. Su solución fue escribirlo, un tema por documento, cada uno con un responsable y una fecha de última actualización. Y un criterio para saber cuándo está terminado: que una persona nueva pueda responder a la pregunta de un cliente usando solo esos documentos y los datos.
Para una pyme no hacen falta los diecisiete documentos que usa ella. Basta con empezar por tres: cómo gana dinero la empresa, cómo se mapea su plan de cuentas y cómo se define cada métrica que se mira. Y revisarlos cada mes, porque cada cambio de precios o cada línea de negocio nueva deja alguno desactualizado sin avisar.
Lo más interesante de su conclusión es que ese trabajo tendría valor aunque la IA no existiera. Es la documentación que todo departamento financiero debería haber escrito y nunca tuvo tiempo de escribir. Los agentes no han creado la necesidad, pero si le han puesto fecha límite.
#6 Una due diligence de tus propias finanzas
El CFO tiene que hacer una pequeña due diligence antes de firmar: cuánto de mal está, si tiene mandato para arreglarlo y si es la persona adecuada.
Igual que un analista externo (un proceso de compra, una ronda de inversión) separa tu crecimiento orgánico del inorgánico, un CFO separa lo que funciona de lo que está roto y hay que arreglar. Aunque a veces es un proceso que escuece, casi siempre se recibe con los brazos abiertos.
Un fundador puede hacerse las mismas preguntas antes de comprar una herramienta de IA o de contratar a alguien para finanzas. ¿Cuánto de roto está? ¿Estoy dispuesto a que se vea, aunque eso retrase los informes bonitos un trimestre? ¿Quién va a arreglarlo, y lo hará antes de automatizar?
La segunda pregunta es la difícil. Reparar tiene un coste político: durante un tiempo, los números que salen son peores que los que se enseñaban, porque ahora son verdad.
#7 Lo que hago yo
Antes de gastar un euro en IA para finanzas, contesta con honestidad siete preguntas:
- ¿Tienes un solo plan de cuentas, o uno por sociedad, por época y por gestor?
- ¿Cuadra la facturación de tu programa de gestión con la de contabilidad, al euro o con una diferencia que sabes explicar?
- ¿Cuadra la caja de contabilidad con el banco a final de cada mes?
- Si tienes varias sociedades, ¿eliminas lo que pasa entre ellas en todas las vistas conjuntas?
- ¿Sabes de dónde sale cada número del informe que ves cada mes, o sale de seis hojas de cálculo que «más o menos» coinciden?
- ¿Separas lo puntual de lo recurrente antes de proyectar?
- ¿Sabes qué parte de los movimientos del último mes concilió tu programa sin que nadie la tocara, y cuánto tiempo te llevaron las excepciones? Antes de cambiar de herramienta, mide la que tienes.
Si no puedes marcar la mayoría, no estás listo para la IA: estás listo para una limpieza. Dedica a eso el presupuesto del próximo trimestre, escribe los tres documentos de contexto y automatiza informes y previsiones cuando lleves tres cierres seguidos sin rehacer ninguno.
La IA no arregla tus números. Los repite más rápido.
Profundiza -> La IA no reduce el trabajo, lo intensifica