Disposición a pagar: como medirla en tres preguntas
Existe un hueco entre lo que tu cliente estaría dispuesto a pagar y lo que realmente paga. Ese hueco es su «disposición a pagar», un margen que no estás cobrando, y es el mejor indicador anticipado de tu posición competitiva.
Piensa en la última factura que has emitido. Sabes cuánto cobraste, sabes cuánto te costó y sabes el margen. Lo que no sabes es cuánto más habría pagado ese cliente antes de irse a otro sitio.
Esa cifra no está en tu ERP. No la da tu contabilidad analítica, no la da tu NPS y no la da tu cuota de mercado. Y sin embargo es la que mejor predice qué va a pasar con tus precios el año que viene.
Se llama «excedente del consumidor», lleva en los manuales desde Marshall, y hasta hace poco era territorio de economistas del bienestar: útil para discutir impuestos y monopolios, irrelevante para un comité de dirección. Ha dejado de serlo. Un experimento reciente demuestra que se puede medir en campo con tres preguntas y que el número resultante se comporta como debería.
Al terminar de leer esto sabrás qué preguntar, a quién, cuándo y qué decisión tomar según el resultado.
# Qué es exactamente el hueco (el excedente del consumidor)
El excedente clásico de Marshall (el de los manuales de microeconomía) es el área entre la curva de demanda y el precio. Como la utilidad marginal decrece, los compradores inframarginales —los que habrían pagado más— se quedan con la diferencia. Mide la ganancia del cliente frente a no comprar nada.
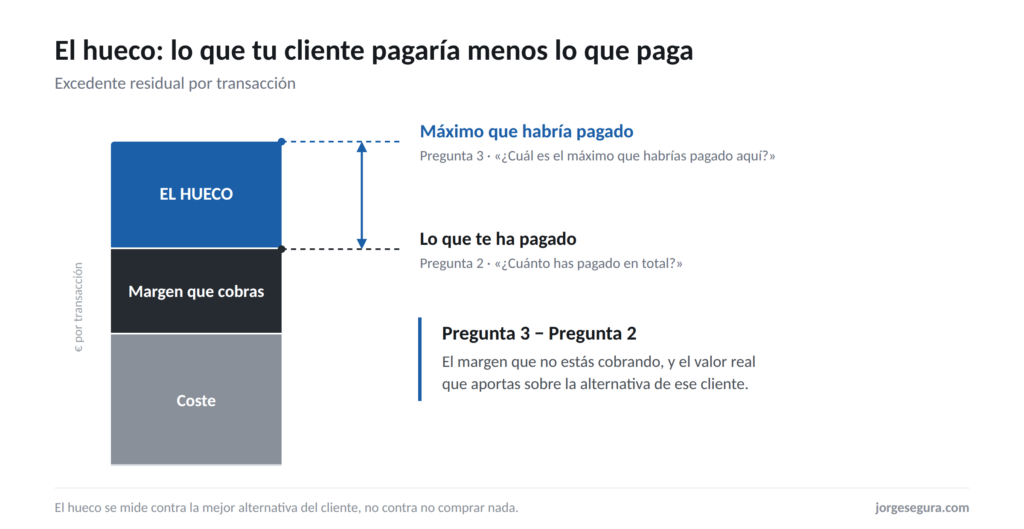
El que nos interesa mide otra cosa: el excedente residual. La comparación no es contra no comprar, sino contra la mejor alternativa disponible para ese cliente. Lo que aportas tú por encima de lo que habría obtenido en el competidor de siempre, en Amazon, o resolviéndolo internamente con un Excel.
La diferencia no es académica. El excedente marshalliano de una panadería es enorme: el pan tiene mucha utilidad. Su excedente residual puede ser cero: la panadería de enfrente vende lo mismo. El primero no te dice nada sobre tu negocio. El segundo responde, en euros y por transacción, a la única pregunta que importa en posicionamiento: ¿qué usaría tu cliente si tú no existieras, y cuánto mejor está por usarte a ti?
# La prueba de que el número significa algo
En un reciente paper titulado «When Microenterprises Grow, Are Consumers Better Off? Evidence from Large Loans to Microenterprises in Chile» (NBER WP 35729, septiembre de 2026), los autores (Karlan, Rigol y Roth) hicieron un ensayo aleatorizado en Chile con una de las mayores entidades microfinancieras del país. Sortearon un préstamo grande —2.300 dólares de media a doce meses, frente a los 750 y cuatro meses del producto habitual— entre solicitudes ya aprobadas. Tratamiento y control, asignación aleatoria: relación causal, no correlación.
Del lado de la empresa, lo previsible: las que recibieron el préstamo aumentaron su beneficio en 292 dólares al mes, un 13% más. Sobre los 1.495 dólares de crédito adicional neto, un retorno mensual del 19,2%.
Después salieron a la puerta de esos negocios a encuestar a los clientes que acababan de comprar. Esas mismas empresas generaron 494 dólares al mes adicionales de valor para sus clientes: un 33% de retorno sobre el mismo capital. Más valor que el que capturó la propia empresa.
Pero lo que hace utilizable la métrica no es la magnitud: es la validación. Si el excedente residual mide de verdad valor sobre la alternativa, tiene que caer cuando hay más alternativas cerca. Y cae:
- Por cada microempresa adicional del mismo sector en 500 metros, el excedente por transacción baja 0,06 dólares.
- Construyeron un censo independiente de 1.214 supermercados de cadena. Por cada supermercado adicional en 500 metros, el excedente de las empresas de retail baja 0,37 dólares por transacción.
- Por sectores se ordena como predice la teoría: alto en moda, belleza y servicios personalizados; bajo en alimentación fresca, ultramarinos y comida preparada.
Ese comportamiento es lo que convierte tres preguntas en un instrumento de medida. Un número que sube y baja con la competencia real está capturando algo; uno que no se movería estaría capturando simpatía.
# Por qué unos negocios tienen poder de precio y otros no
Aquí está el hallazgo que más te va a servir, porque desmonta la idea de que diferenciarse exige innovar.
Los autores observaron 125.835 empresas no tratadas del mismo prestamista, con coordenadas GPS, y no encontraron pérdidas medias significativas de beneficio entre los vecinos: el crecimiento no vino de robarle ventas al de al lado. Vino de crear valor. ¿Cómo?
Los planes de inversión declarados al pedir el préstamo fueron vehículos y logística de reparto (27,4%), mejoras de cara al cliente —mobiliario, decoración, expositores— (20,8%), reducción de costes (20,4%), activos productivos (16,0%), nuevos productos o servicios (14,6%) y ampliación de local (8,7%). Reposición de inventario, la última, un 4%.
Veintiséis meses después, de siete acciones posibles solo una mostraba diferencia significativa: el 22% de las tratadas había bajado precios, frente al 6% de las de control.
Y los clientes, preguntados por qué compran ahí: 8 puntos más de citar la calidad del servicio, 8 puntos más de citar la confianza en el propietario, 5 puntos más de preferirla a una tienda grande. Y 10 puntos menos de comprar ahí simplemente porque les pilla cerca.
La frase de los autores merece traducción literal: la diferenciación puede ser local y relacional. No hace falta un producto único. Basta con estar disponible donde el cliente está, encajar mejor con lo que ese cliente concreto quiere, y tratarlo de forma que vuelva por algo más que por la distancia.
Es exactamente lo que hace la mayoría de empresas de entre 500.000 y 6M€ de facturación. No ganan por una patente. Ganan por conocer a su cliente mejor que una multinacional y por decidir en 48 horas lo que a un competidor de 200 millones le lleva un comité. El problema es que casi ninguna lo mide, y por tanto ninguna sabe cuánto de su margen depende de eso y cuánto de la simple inercia.
Conviene entender que no estamos ante una métrica blanda. La condición de Lerner establece que el markup sostenible de una empresa con producto diferenciado es el inverso de la elasticidad-precio de su demanda: pocos sustitutos próximos, demanda inelástica, margen alto. El estudio clásico del automóvil estadounidense lo ilustra: Mazda y Nissan, en el segmento saturado, elasticidades de 6,3 y 6,4 y markups del 16%; Lexus y BMW, elasticidades de 3,1 y 3,4, markups del 33% y el 29%.
Excedente residual y markup son dos lecturas del mismo fenómeno: la escasez de sustitutos próximos para tu cliente concreto. La diferencia práctica es decisiva. El markup lo lees en tu P&L cuando el daño ya está hecho. El excedente residual lo puedes preguntar hoy.
# El protocolo: tres preguntas para medir la disposición a pagar
Estas son las tres preguntas, tal como se hicieron en campo, al cliente que acaba de comprar:
- ¿Qué producto o servicio has comprado?
- ¿Cuánto has pagado en total?
- ¿Cuál es el máximo que habrías estado dispuesto a pagar aquí por lo que acabas de comprar?
Tercera menos segunda. Eso es todo.
Y estas son las decisiones de diseño que determinan si el número vale algo:
A quién. Clientes que acaban de comprar, no una muestra de mercado. Mides el valor de una transacción real, no una intención declarada.
Cuándo. Inmediatamente después de la compra o de la entrega. Cuanto más tiempo pasa, más responde el cliente lo que cree que debería contestar.
Con qué palabras. La tercera pregunta necesita el anclaje: «el máximo que habrías estado dispuesto a pagarnos a nosotros por esto». Sin ese «a nosotros» pierdes la comparación contra la alternativa, que es justo lo que hace útil la medida.
Quién pregunta. Nunca el comercial que ha cerrado la venta. Si el cliente sospecha que su respuesta va a acabar en la próxima oferta, contestará estratégicamente. Los propios autores garantizaron confidencialidad individual por esta razón.
Cuántos. Empieza por cincuenta transacciones repartidas entre tus segmentos principales. No necesitas significación estadística para detectar un hueco del 20% frente a uno del 2%.
En B2B la traducción es más fácil, no más difícil: «¿qué habrías hecho si no hubieras trabajado con nosotros, y qué te habría costado?». La alternativa suele ser un competidor concreto, un recurso interno o no hacer nada. Y el cliente B2B sabe ponerle número.
# Qué decisión tomar según el resultado
Calcula dos cosas: el excedente medio por transacción y su ratio sobre el precio. Después desagrega por segmento, producto y canal, que es donde está lo accionable. A partir de ahí hay tres escenarios y tres decisiones distintas:
Hueco amplio. Tienes poder de precio sin ejercer, concentrado en los segmentos donde el ratio es mayor. La decisión es de pricing: ahí puedes subir sin perder al cliente, porque tiene margen antes de que su alternativa se vuelva preferible. Y es también una decisión de capacidad: si cada transacción adicional crea valor real, ampliar volumen no es canibalizar, es crear mercado.
Hueco desigual entre líneas. Este es el caso más común y el más mal gestionado. Dos líneas con el mismo margen bruto, una con excedente alto y otra con excedente casi nulo, no valen lo mismo por mucho que tu P&L las trate igual. La primera tiene defensa; la segunda vive de que nadie apriete. La decisión es de asignación: el capex y el esfuerzo comercial van a la primera, y la segunda pasa a gestionarse como volumen, con criterios de eficiencia, no de crecimiento.
Hueco cercano a cero. Tu cliente te está diciendo que eres intercambiable, diga lo que diga tu web. Tu margen actual no depende de tu posición: depende de que tu competidor no se ponga agresivo. Tienes dos caminos honestos. Construir el hueco con las palancas que el experimento identificó —disponibilidad, encaje con el cliente concreto, servicio, confianza; ninguna de ellas requiere I+D—, o aceptar que compites en coste y gestionar ese riesgo de forma explícita, con la estructura que eso exige.
Lo que ya no puedes hacer es no saber en cuál de los tres estás.
*
Tu cuenta de resultados mide lo que capturas. No mide lo que creas. Y la distancia entre las dos cosas es exactamente el margen que podrías estar cobrando y no cobras.
Tres preguntas, cincuenta clientes, una tarde.